
Die Frage, wie sich der eigene Lebensstandard im Ruhestand sichern lässt, gewinnt in Deutschland zunehmend an Bedeutung. Steigende Lebenshaltungskosten, eine alternde Gesellschaft und die langfristige Entwicklung des Rentensystems machen es sinnvoll, sich frühzeitig mit der privaten Altersvorsorge auseinanderzusetzen.
Die gesetzliche Rente bleibt für viele Menschen eine wichtige Grundlage. Sie deckt jedoch nicht automatisch den gesamten finanziellen Bedarf im Alter. Wer seinen gewohnten Lebensstandard möglichst erhalten möchte, sollte deshalb prüfen, welche zusätzlichen Möglichkeiten zum langfristigen Vermögensaufbau infrage kommen.
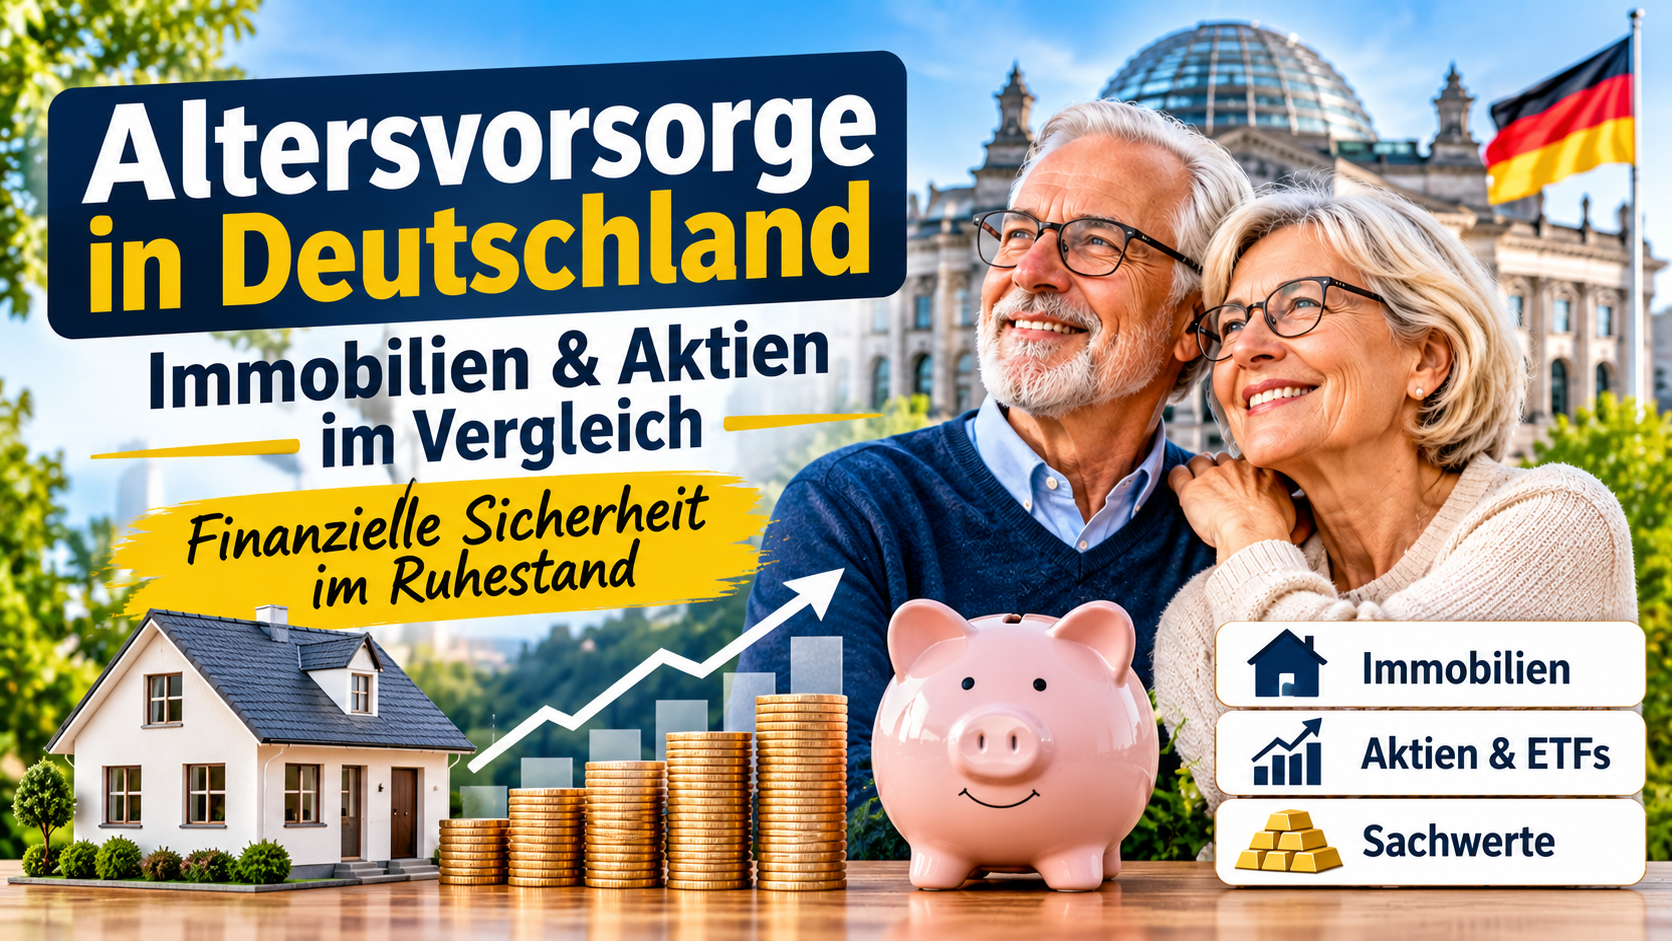
Dabei stehen insbesondere Immobilien, Aktien und andere Anlageformen im Mittelpunkt. Jede dieser Möglichkeiten bietet unterschiedliche Chancen, bringt aber auch eigene Risiken und Anforderungen mit sich. Entscheidend ist nicht, eine einzelne Anlageform als grundsätzlich überlegen zu betrachten, sondern eine passende Strategie für die persönliche Lebenssituation zu entwickeln.
Das deutsche Rentensystem: Warum zusätzliche Vorsorge wichtig ist
Die Altersvorsorge in Deutschland basiert grundsätzlich auf drei Säulen:
- Gesetzliche Altersvorsorge: Sie bildet für die meisten Arbeitnehmer die wichtigste Grundlage der späteren Rentenbezüge.
- Betriebliche Altersversorgung: Arbeitnehmer können über ihren Arbeitgeber zusätzliche Rentenansprüche aufbauen.
- Private Altersvorsorge: Dazu gehören unter anderem Wertpapieranlagen, Immobilien und private Vorsorgeprodukte.
Wie hoch die spätere gesetzliche Rente ausfällt, hängt unter anderem von den während des Berufslebens erworbenen Rentenansprüchen ab. Auch Versicherungszeiten und das individuelle Einkommen spielen eine Rolle.
Deshalb sollte jeder Versicherte seine persönliche Renteninformation regelmäßig prüfen. Sie liefert eine erste Orientierung über die voraussichtlichen Rentenansprüche und hilft dabei, einen möglichen zusätzlichen Vorsorgebedarf zu erkennen.
Eine private Vorsorge sollte nicht erst kurz vor dem Renteneintritt beginnen. Wer frühzeitig plant, hat mehr Zeit, Vermögen aufzubauen und unterschiedliche Anlageformen sinnvoll miteinander zu kombinieren.
Immobilien als langfristige Altersvorsorge
Immobilien gehören in Deutschland zu den bekanntesten Möglichkeiten des langfristigen Vermögensaufbaus. Besonders eine selbst genutzte Eigentumswohnung oder ein eigenes Haus kann im Ruhestand finanzielle Vorteile bieten.
Vorteile einer eigenen Immobilie
Ein wesentlicher Vorteil besteht darin, dass Eigentümer nach vollständiger Rückzahlung ihrer Finanzierung keine monatliche Kreditrate mehr zahlen müssen. Dadurch können die laufenden Wohnkosten im Ruhestand sinken.
Darüber hinaus kann eine Immobilie langfristig einen Vermögenswert darstellen. In geeigneten Lagen besteht die Möglichkeit, dass ihr Marktwert über längere Zeit steigt. Vermietete Immobilien können zusätzlich regelmäßige Mieteinnahmen erzielen.
Weitere mögliche Vorteile sind:
- Langfristige Nutzung ohne Abhängigkeit von einem Vermieter.
- Potenzielle Einnahmen durch Vermietung.
- Möglichkeit zur Vermögensübertragung an Familienangehörige.
- Schutz vor steigenden eigenen Mietkosten bei schuldenfreiem Wohneigentum.
Welche Risiken sollten Eigentümer berücksichtigen?
Eine Immobilie ist jedoch keine risikofreie Geldanlage. Bereits beim Kauf entstehen zusätzliche Kosten, beispielsweise für Notar, Grundbucheintrag und gegebenenfalls Makler.
Auch nach dem Erwerb fallen regelmäßig Ausgaben an. Dazu zählen Instandhaltung, Modernisierung, Versicherungen, Grundsteuer und mögliche Reparaturen.
Bei vermieteten Immobilien kommen weitere Herausforderungen hinzu. Leerstand, Mietausfälle und unerwartete Sanierungskosten können die tatsächliche Rendite deutlich reduzieren.
Ein weiterer wichtiger Punkt ist die geringe Liquidität. Wer kurzfristig Geld benötigt, kann eine Immobilie nicht so einfach verkaufen wie börsengehandelte Wertpapiere.
Fazit: Immobilien können eine sinnvolle Ergänzung der Altersvorsorge sein. Allerdings sollten Kaufpreis, Finanzierung, Standort, laufende Kosten und persönliche finanzielle Reserven sorgfältig geprüft werden.
Aktien und ETFs: Vermögen langfristig am Kapitalmarkt aufbauen
Aktien bieten Anlegern die Möglichkeit, sich an Unternehmen zu beteiligen und langfristig von deren wirtschaftlicher Entwicklung zu profitieren. Für die private Altersvorsorge werden insbesondere breit gestreute ETFs häufig als vergleichsweise kostengünstige Anlagemöglichkeit betrachtet.
Ein ETF (Exchange Traded Fund) ist ein börsengehandelter Fonds, der beispielsweise die Entwicklung eines bestimmten Aktienindex nachbildet.
Anstatt einzelne Unternehmensaktien auszuwählen, können Anleger mit einem breit aufgestellten ETF gleichzeitig in zahlreiche Unternehmen investieren.
Warum breit gestreute ETFs interessant sein können
Ein wichtiger Vorteil ist die Risikostreuung. Ein weltweit investierender Aktien-ETF kann Unternehmen aus verschiedenen Ländern und Branchen enthalten.
Weitere Eigenschaften sind:
- Häufig niedrige laufende Verwaltungskosten.
- Einfacher Einstieg über regelmäßige Sparpläne.
- Handelbarkeit an der Börse.
- Transparente Zusammensetzung bei vielen Indexfonds.
- Flexible Anpassung der monatlichen Sparrate.
Besonders für Menschen mit einem langen Anlagehorizont können ETF-Sparpläne eine interessante Möglichkeit sein, schrittweise Kapital für den Ruhestand aufzubauen.
Welche Risiken bestehen bei Aktienanlagen?
Aktienmärkte entwickeln sich nicht gleichmäßig. Wirtschaftliche Krisen, politische Ereignisse, steigende Zinsen oder schlechte Unternehmenszahlen können zu erheblichen Kursverlusten führen.
Auch breit gestreute ETFs schützen nicht vollständig vor Marktrisiken. Selbst ein weltweit investierender Fonds kann zeitweise deutlich an Wert verlieren.
Deshalb sollte Geld, das kurzfristig für wichtige Ausgaben benötigt wird, nicht ausschließlich in Aktien investiert werden.
Wer einen ETF für die Altersvorsorge auswählt, sollte insbesondere auf folgende Kriterien achten:
- Breite Streuung über Länder und Branchen.
- Nachvollziehbarer und geeigneter Index.
- Laufende Kosten des Fonds.
- Fondsvolumen und Handelbarkeit.
- Persönliche Risikobereitschaft und Anlagehorizont.
Ein langfristiger Sparplan kann helfen, regelmäßiges Investieren zur Gewohnheit zu machen. Er garantiert jedoch weder Gewinne noch einen bestimmten späteren Kapitalbetrag.
Immobilien oder Aktien: Welche Anlageform ist besser?
Die Entscheidung zwischen Immobilien und Aktien hängt von den finanziellen Möglichkeiten und persönlichen Zielen ab. Beide Anlageformen können langfristig zum Vermögensaufbau beitragen, unterscheiden sich jedoch deutlich hinsichtlich Flexibilität, Kosten und Risiken.
Die wichtigsten Unterschiede im Überblick
| Kriterium | Immobilien | Aktien-ETFs |
|---|---|---|
| Einstiegskapital | Häufig hoch | Bereits mit kleinen Sparraten möglich |
| Liquidität | Eher gering | In der Regel hoch |
| Laufende Kosten | Instandhaltung und weitere Nebenkosten | Fonds- und gegebenenfalls Depotkosten |
| Risikostreuung | Häufig auf einzelne Objekte und Standorte begrenzt | Bei breiten ETFs über viele Unternehmen möglich |
| Wertentwicklung | Abhängig von Lage und Immobilienmarkt | Abhängig von den enthaltenen Wertpapieren |
| Verwaltungsaufwand | Besonders bei Vermietung höher | Bei einfachen Sparplänen vergleichsweise gering |
| Einnahmen | Mieten oder eingesparte Mietkosten | Ausschüttungen und mögliche Kursgewinne |
Eine selbst genutzte Immobilie bietet vor allem einen langfristigen Wohnvorteil. Aktien-ETFs ermöglichen dagegen einen flexibleren Kapitalaufbau und eine breitere Verteilung des investierten Geldes.
Eine pauschale Antwort darauf, welche Anlageform mehr Sicherheit oder Rendite bietet, ist nicht möglich. Auch die individuellen Kaufpreise, Finanzierungskosten, Steuern und Anlagezeiträume müssen berücksichtigt werden.
Für viele Anleger kann deshalb eine Kombination verschiedener Anlageformen sinnvoller sein als eine ausschließliche Konzentration auf Immobilien oder Aktien.
Sachwerte als Ergänzung zur Vermögensplanung
Neben Immobilien und Aktien gibt es weitere Möglichkeiten, Vermögen langfristig anzulegen. Dazu gehören beispielsweise Edelmetalle wie Gold und Silber.
Gold wird häufig als möglicher Baustein zur Diversifikation betrachtet. Es kann in bestimmten wirtschaftlichen oder politischen Krisen eine andere Wertentwicklung als Aktien aufweisen.
Allerdings entstehen beim Kauf und Verkauf häufig Preisunterschiede und zusätzliche Kosten. Außerdem erzeugt physisches Gold keine regelmäßigen Zinsen oder Dividenden.
Auch Silber kann zur Ergänzung eines Portfolios dienen, unterliegt jedoch teilweise stärkeren Preisschwankungen und wird zusätzlich von der industriellen Nachfrage beeinflusst.
Wichtig ist, Sachwerte nicht automatisch mit sicheren Geldanlagen gleichzusetzen. Ihr Marktwert kann ebenfalls sinken. Entscheidend ist deshalb, welche Funktion sie innerhalb der gesamten Vermögensplanung erfüllen sollen.
In vier Schritten eine passende Altersvorsorgestrategie entwickeln
Eine gute Altersvorsorge beginnt nicht mit dem Kauf eines bestimmten Finanzprodukts, sondern mit einer realistischen Einschätzung der eigenen finanziellen Situation.
1. Persönliche Rentenlücke ermitteln
Der erste Schritt besteht darin, den voraussichtlichen finanziellen Bedarf im Ruhestand zu bestimmen.
Prüfen Sie dazu Ihre Renteninformation und vergleichen Sie die prognostizierten Rentenansprüche mit den monatlichen Ausgaben, die Sie im Alter erwarten.
Berücksichtigen Sie dabei auch mögliche Veränderungen bei Wohnkosten, Krankenversicherung, Steuern und Lebenshaltungskosten.
2. Finanzielle Rücklagen aufbauen
Bevor langfristig investiert wird, sollte ausreichend Geld für unvorhergesehene Ausgaben verfügbar sein.
Eine häufig verwendete Orientierung ist eine Reserve in Höhe von drei bis sechs monatlichen Nettoeinkommen. Die tatsächlich benötigte Summe hängt jedoch von der persönlichen Situation ab.
Ein Tagesgeldkonto kann für solche kurzfristig verfügbaren Rücklagen geeignet sein. Wichtig ist, dass dieses Geld nicht von kurzfristigen Kursschwankungen an den Kapitalmärkten abhängig ist.
3. Regelmäßiges Sparen einplanen
Ein automatischer Sparplan kann dabei helfen, langfristig konsequent Vermögen aufzubauen.
Wie viel monatlich investiert werden sollte, hängt vom Einkommen, den laufenden Verpflichtungen und den persönlichen Sparzielen ab.
Eine feste Sparquote von 15 Prozent kann für manche Menschen eine Orientierung sein, ist aber keine allgemeingültige Regel. Wichtiger ist ein Betrag, der dauerhaft bezahlbar bleibt und regelmäßig angepasst werden kann.
4. Anlagestrategie regelmäßig überprüfen
Eine langfristige Vorsorgestrategie sollte nicht bei jeder kurzfristigen Marktbewegung verändert werden.
Dennoch ist es sinnvoll, die eigene Vermögensaufteilung regelmäßig zu überprüfen. Veränderungen beim Einkommen, Familienstand, Alter oder geplanten Renteneintritt können eine Anpassung erforderlich machen.
Besonders in den Jahren vor dem Ruhestand sollte geprüft werden, ob ausreichend liquide und weniger schwankungsanfällige Rücklagen vorhanden sind.
Häufige Fehler bei der privaten Altersvorsorge vermeiden
Selbst eine gut gemeinte Vorsorgestrategie kann durch falsche Entscheidungen an Wirkung verlieren.
Zu den häufigsten Fehlern gehören:
Zu spät mit dem Sparen beginnen: Wer den Vermögensaufbau lange aufschiebt, muss später häufig höhere monatliche Beträge investieren, um dasselbe Sparziel zu erreichen.
Alle Ersparnisse in eine Anlageform investieren: Eine starke Konzentration auf eine einzelne Immobilie, Aktie oder Branche kann das finanzielle Risiko erhöhen.
Kosten unterschätzen: Verwaltungsgebühren, Finanzierungskosten und Transaktionskosten können die langfristige Rendite erheblich beeinflussen.
Kurzfristig auf Marktbewegungen reagieren: Häufige Käufe und Verkäufe aus Angst oder übertriebener Euphorie können einer langfristigen Strategie schaden.
Risiken nicht ausreichend berücksichtigen: Hohe Renditeerwartungen sollten immer im Verhältnis zum möglichen Verlustrisiko betrachtet werden.
Fazit: Eine ausgewogene Strategie schafft langfristige Perspektiven
Eine erfolgreiche Altersvorsorge in Deutschland besteht nicht zwangsläufig aus einer einzigen Geldanlage. Immobilien, Aktien, ETFs und ausgewählte Sachwerte können unterschiedliche Aufgaben innerhalb einer langfristigen Vermögensplanung übernehmen.
Während Immobilien insbesondere durch selbst genutztes Wohneigentum oder mögliche Mieteinnahmen interessant sein können, bieten breit gestreute Aktien-ETFs einen flexiblen Zugang zu den internationalen Kapitalmärkten. Edelmetalle können das Portfolio ergänzen, sollten aber nicht als alleinige Vorsorgelösung betrachtet werden.
Entscheidend sind eine realistische Einschätzung der späteren Rentenansprüche, ausreichende finanzielle Rücklagen, überschaubare Anlagekosten und eine Strategie, die zur persönlichen Risikobereitschaft passt.
Wer sich frühzeitig informiert und regelmäßig für das Alter vorsorgt, verbessert seine Möglichkeiten, den Ruhestand finanziell selbstbestimmter zu gestalten.
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine individuelle Finanz-, Anlage- oder Steuerberatung dar. Anlageentscheidungen sollten auf Grundlage der persönlichen finanziellen Situation und einer sorgfältigen Prüfung möglicher Risiken getroffen werden.
Häufig gestellte Fragen zur Altersvorsorge in Deutschland
Reicht die gesetzliche Rente für den Ruhestand aus?
Ob die gesetzliche Rente ausreicht, hängt von den individuellen Rentenansprüchen und den persönlichen Lebenshaltungskosten ab. Deshalb sollte jeder Versicherte seine voraussichtlichen Rentenbezüge frühzeitig prüfen.
Sind Immobilien eine gute Altersvorsorge?
Eine selbst genutzte Immobilie kann im Ruhestand die monatlichen Wohnkosten reduzieren. Vermietete Immobilien können zusätzliche Einnahmen ermöglichen. Allerdings müssen Kaufpreis, Finanzierung, Instandhaltung und mögliche Leerstände berücksichtigt werden.
Sind ETFs für die private Altersvorsorge geeignet?
Breit gestreute Aktien-ETFs können für langfristig orientierte Anleger eine interessante Möglichkeit zum Vermögensaufbau sein. Sie verursachen häufig vergleichsweise geringe laufende Kosten, unterliegen jedoch teilweise erheblichen Kursschwankungen.
Wie viel sollte man monatlich für das Alter sparen?
Eine einheitliche Sparrate gibt es nicht. Die passende Höhe richtet sich nach Einkommen, Ausgaben, Alter, Rentenansprüchen und persönlichen Zielen. Ein regelmäßiger Sparbetrag ist wichtiger als eine pauschale Prozentzahl.
Ist Gold eine sinnvolle Ergänzung zur Altersvorsorge?
Gold kann zur Diversifikation eines Anlageportfolios beitragen. Allerdings erwirtschaftet es keine laufenden Erträge und kann ebenfalls erhebliche Preisverluste verzeichnen.
Wann sollte man mit der privaten Altersvorsorge beginnen?
Grundsätzlich ist ein früher Beginn vorteilhaft, weil ein längerer Anlagezeitraum den langfristigen Vermögensaufbau erleichtern kann. Auch ein späterer Einstieg kann sinnvoll sein, wenn die Strategie zur finanziellen Situation passt.